Last Updated: November 7, 2026
Last Updated: November 7, 2026


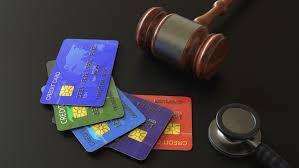
News Desk: ਡਿਜੀਟਲ ਇੰਡੀਆ ਦੇ ਯੁੱਗ ਵਿੱਚ, ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਹੁਣ ਸਿਰਫ਼ ਇੱਕ ਭੁਗਤਾਨ ਸਾਧਨ ਨਹੀਂ ਰਹੇ; ਉਹ ਸਥਿਤੀ, ਸਹੂਲਤ ਅਤੇ ਸਾਡੀ ਜੀਵਨ ਸ਼ੈਲੀ ਦਾ ਇੱਕ ਹਿੱਸਾ ਬਣ ਗਏ ਹਨ। ਰਿਪੋਰਟਾਂ ਦਰਸਾਉਂਦੀਆਂ ਹਨ ਕਿ ਭਾਰਤ ਵਿੱਚ ਤਿੰਨ ਵਿੱਚੋਂ ਇੱਕ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਧਾਰਕ ਦੋ ਜਾਂ ਵੱਧ ਕਾਰਡਾਂ ਦਾ ਮਾਲਕ ਹੈ। ਪਰ ਇਸ ਗਲੈਮਰ ਦੇ ਪਿੱਛੇ ਇੱਕ ਖ਼ਤਰਾ ਹੈ ਜੋ ਹੌਲੀ ਹੌਲੀ ਸਾਡੀ ਵਿੱਤੀ ਸਿਹਤ ਅਤੇ CIBIL ਸਕੋਰ ਦੋਵਾਂ ਨੂੰ ਵਿਗਾੜ ਸਕਦਾ ਹੈ।
ਭਰੋਸੇਯੋਗਤਾ ਦੀ ਸੱਚੀ ਨਿਸ਼ਾਨੀ
ਬੈਂਕਾਂ ਦੀਆਂ ਨਜ਼ਰਾਂ ਵਿੱਚ, ਇੱਕ ਭਰੋਸੇਯੋਗ ਗਾਹਕ ਉਹ ਨਹੀਂ ਹੁੰਦਾ ਜਿਸ ਕੋਲ ਕਈ ਕਾਰਡ ਹੁੰਦੇ ਹਨ, ਸਗੋਂ ਉਹ ਹੁੰਦਾ ਹੈ ਜੋ ਉਨ੍ਹਾਂ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਨਾਲ ਵਰਤੋਂ ਕਰਦਾ ਹੈ।ਤੁਹਾਡੇ ਕੋਲ ਦੋ ਕਾਰਡ ਹਨ, ਹਰੇਕ ਦੀ ਸੀਮਾ ₹1 ਲੱਖ ਹੈ, ਅਤੇ ਤੁਸੀਂ ਪ੍ਰਤੀ ਮਹੀਨਾ ਸਿਰਫ਼ ₹50,000 ਖਰਚ ਕਰਦੇ ਹੋ। ਇਸ ਲਈ, ਤੁਹਾਡਾ ਕ੍ਰੈਡਿਟ ਉਪਯੋਗਤਾ ਅਨੁਪਾਤ 25% ਹੋਵੇਗਾ—ਅਤੇ ਇਹ ਬੈਂਕ ਨੂੰ ਦੱਸਦਾ ਹੈ ਕਿ ਤੁਸੀਂ ਜਾਣਦੇ ਹੋ ਕਿ ਆਪਣੇ ਕਰਜ਼ੇ ਨੂੰ ਸੰਤੁਲਿਤ ਢੰਗ ਨਾਲ ਕਿਵੇਂ ਪ੍ਰਬੰਧਿਤ ਕਰਨਾ ਹੈ। ਘੱਟ ਵਰਤੋਂ ਅਨੁਪਾਤ ਇੱਕ ਭਰੋਸੇਯੋਗ ਗਾਹਕ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ, ਜਦੋਂ ਕਿ ਬੈਂਕ ਉਹਨਾਂ ਉਪਭੋਗਤਾਵਾਂ ਨੂੰ “ਕ੍ਰੈਡਿਟ-ਨਿਰਭਰ” ਮੰਨਦੇ ਹਨ ਜੋ ਵਾਰ-ਵਾਰ ਆਪਣੀਆਂ ਸੀਮਾਵਾਂ ਨੂੰ ਪਾਰ ਕਰਦੇ ਹਨ।
READ ALSO : ਸ਼ਿਕਾਇਤਕਰਤਾ ਆਕਾਸ਼ ਬੱਤਾ ਨੇ ਸਾਬਕਾ DIG ਹਰਚਰਨ ਸਿੰਘ ਭੁੱਲਰ ਵਿਰੁੱਧ ਹਾਈ ਕੋਰਟ ਤੋਂ ਫਿਰ ਸੁਰੱਖਿਆ ਮੰਗੀ
CIBIL ਸਕੋਰ ‘ਤੇ ਪ੍ਰਭਾਵ
ਅਸੀਂ ਅਕਸਰ ਪੇਸ਼ਕਸ਼ਾਂ ਦੁਆਰਾ ਲੁਭਾਇਆ ਜਾ ਕੇ ਨਵੇਂ ਕਾਰਡਾਂ ਲਈ ਅਰਜ਼ੀ ਦਿੰਦੇ ਹਾਂ। ਹਰ ਵਾਰ ਜਦੋਂ ਤੁਸੀਂ ਅਰਜ਼ੀ ਦਿੰਦੇ ਹੋ, ਤਾਂ ਇੱਕ ਸਖ਼ਤ ਪੁੱਛਗਿੱਛ ਦਾਇਰ ਕੀਤੀ ਜਾਂਦੀ ਹੈ – ਅਤੇ ਇਹ ਸਿੱਧੇ ਤੌਰ ‘ਤੇ ਤੁਹਾਡੇ CIBIL ਸਕੋਰ ਨੂੰ ਪ੍ਰਭਾਵਤ ਕਰਦਾ ਹੈ।ਇਸ ਤੋਂ ਇਲਾਵਾ, ਜੇਕਰ ਕਾਰਡ ਬਿੱਲ ਦਾ ਭੁਗਤਾਨ ਸਮੇਂ ਸਿਰ ਨਹੀਂ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਤੁਹਾਡਾ ਸਕੋਰ ਤੇਜ਼ੀ ਨਾਲ ਡਿੱਗ ਸਕਦਾ ਹੈ। ਇੱਕ ਹੋਰ ਗਲਤੀ ਜੋ ਲੋਕ ਅਕਸਰ ਕਰਦੇ ਹਨ ਉਹ ਹੈ ਪੁਰਾਣੇ ਕਾਰਡ ਬੰਦ ਕਰਨਾ। ਪੁਰਾਣੇ ਕਾਰਡ ਤੁਹਾਡੇ ਲੰਬੇ ਕ੍ਰੈਡਿਟ ਇਤਿਹਾਸ ਦਾ ਪ੍ਰਮਾਣ ਹਨ; ਉਹਨਾਂ ਨੂੰ ਬੰਦ ਕਰਨ ਨਾਲ ਬੈਂਕ ਨੂੰ ਸੁਨੇਹਾ ਮਿਲਦਾ ਹੈ ਕਿ ਤੁਹਾਡੀ ਵਿੱਤੀ ਸਥਿਰਤਾ ਘੱਟ ਰਹੀ ਹੈ।
ਤੁਹਾਡੇ ਕੋਲ ਕਿੰਨੇ ਕਾਰਡ ਹੋਣੇ ਚਾਹੀਦੇ ਹਨ?
ਵਿੱਤੀ ਮਾਹਰਾਂ ਦੇ ਅਨੁਸਾਰ, ਮੱਧਮ-ਆਮਦਨ ਵਾਲੇ ਵਿਅਕਤੀਆਂ ਲਈ 2-3 ਕਾਰਡ ਕਾਫ਼ੀ ਹਨ। ਅਕਸਰ ਯਾਤਰਾ ਕਰਨ ਵਾਲਿਆਂ ਜਾਂ ਕਾਰੋਬਾਰੀ ਪੇਸ਼ੇਵਰਾਂ ਲਈ, ਚਾਰ ਕਾਰਡ ਤੱਕ ਹੋਣਾ ਠੀਕ ਹੈ – ਬਸ਼ਰਤੇ ਸਾਰੇ ਬਿੱਲ ਸਮੇਂ ਸਿਰ ਅਦਾ ਕੀਤੇ ਜਾਣ। ਇਸ ਤੋਂ ਵੱਧ ਕਾਰਡ ਹੋਣ ਨਾਲ “ਪਲਾਸਟਿਕ ਦਬਾਅ” ਪੈਦਾ ਹੁੰਦਾ ਹੈ – ਯਾਨੀ, ਕਾਰਡਾਂ ਦੀ ਗਿਣਤੀ ਵਧਦੀ ਹੈ, ਪਰ ਮਨ ਦੀ ਸ਼ਾਂਤੀ ਅਤੇ ਵਿੱਤੀ ਅਨੁਸ਼ਾਸਨ ਘੱਟ ਜਾਂਦਾ ਹੈ।
ਸਿਆਣਪ ਦੀ ਕੁੰਜੀ
ਕ੍ਰੈਡਿਟ ਕਾਰਡਾਂ ਨੂੰ ਇੱਕ ਵਿੱਤੀ ਸਾਧਨ ਵਜੋਂ ਸਮਝੋ, ਦੁਸ਼ਮਣ ਵਜੋਂ ਨਹੀਂ। ਜ਼ਿਆਦਾ ਖਰਚ ਨਾ ਕਰੋ, ਸਮੇਂ ਸਿਰ ਬਿੱਲਾਂ ਦਾ ਭੁਗਤਾਨ ਕਰੋ, ਅਤੇ ਇੱਕ ਮਜ਼ਬੂਤ ਕ੍ਰੈਡਿਟ ਇਤਿਹਾਸ ਬਣਾਈ ਰੱਖੋ। ਆਪਣੇ ਕਾਰਡਾਂ ਦਾ ਪ੍ਰਬੰਧਨ ਇਸ ਤਰ੍ਹਾਂ ਕਰੋ ਜਿਵੇਂ ਤੁਸੀਂ ਇੱਕ ਸੰਤੁਲਿਤ ਨਿਵੇਸ਼ ਪੋਰਟਫੋਲੀਓ ਕਰਦੇ ਹੋ। ਕਿਉਂਕਿ ਸੱਚੀ “ਕ੍ਰੈਡਿਟ ਪਾਵਰ” ਕਾਰਡਾਂ ਦੀ ਗਿਣਤੀ ਵਿੱਚ ਨਹੀਂ, ਸਗੋਂ ਤੁਹਾਡੇ ਅਨੁਸ਼ਾਸਨ ਅਤੇ ਜ਼ਿੰਮੇਵਾਰੀ ਵਿੱਚ ਹੈ।ਡਿਜੀਟਲ ਯੁੱਗ ਵਿੱਚ, ਇਹ ਸੰਤੁਲਨ ਇਹ ਨਿਰਧਾਰਤ ਕਰੇਗਾ ਕਿ ਤੁਸੀਂ “ਕ੍ਰੈਡਿਟ ਸਮਾਰਟ” ਹੋ ਜਾਂ “ਕ੍ਰੈਡਿਟ ਟ੍ਰੈਪ” ਵਿੱਚ ਫਸੇ ਹੋਏ ਹੋ।
VD : ਫਿਰੋਜ਼ਪੁਰ ‘ਚ ਨਸ਼ਿਆਂ ਖ਼ਿਲਾਫ਼ ਮੈਰਾਥਨ ਸਾਬਕਾ ਹਾਕੀ ਖਿਡਾਰੀ ਪਰਗਟ ਸਿੰਘ ਸ਼ਾਮਿਲ
Diwali Business: ਦੀਵਾਲੀ ਦੇ ਤਿਉਹਾਰ ਦੌਰਾਨ ਦੇਸ਼ ਭਰ ਦੇ ਬਾਜ਼ਾਰਾਂ ਵਿੱਚ ਖਰੀਦਦਾਰੀ ਅਤੇ ਵੱਖ-ਵੱਖ ਸੇਵਾਵਾਂ ਰਾਹੀਂ ਕਰੀਬ 5...
Gold Silver Price: ਧਨਤੇਰਸ ਦੇ ਤਿਉਹਾਰ ਮੌਕੇ ਸੋਨੇ ਅਤੇ ਚਾਂਦੀ ਦੀ ਖਰੀਦਦਾਰੀ ਕਰਨ ਦੀ ਯੋਜਨਾ ਬਣਾ ਰਹੇ ਲੋਕਾਂ...
Stock Market Today: ਪਿਛਲੇ ਕੁਝ ਦਿਨਾਂ ਤੋਂ ਭਾਰਤੀ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਵਿੱਚ ਜਾਰੀ ਤੇਜ਼ੀ ਤੋਂ ਬਾਅਦ ਸ਼ੁੱਕਰਵਾਰ ਨੂੰ ਹਫ਼ਤੇ...
Silver-Gold Price : ਧਨਤੇਰਸ ਤੋਂ ਪਹਿਲਾਂ ਸੋਨਾ ਅਤੇ ਚਾਂਦੀ ਖਰੀਦਣ ਦੀ ਯੋਜਨਾ ਬਣਾ ਰਹੇ ਲੋਕਾਂ ਲਈ ਚੰਗੀ ਖ਼ਬਰ...
PM Modi Pune Metro : ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਨਰਿੰਦਰ ਮੋਦੀ ਅੱਜ, 3 ਨਵੰਬਰ ਨੂੰ ਪੁਣੇ ਮੈਟਰੋ ਦੀ ਨਵੀਂ ‘ਪਿੰਕ...
Today’s Share Market : ਸੋਮਵਾਰ ਨੂੰ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਜ਼ਬਰਦਸਤ ਤੇਜ਼ੀ ਨਾਲ ਖੁੱਲ੍ਹਿਆ। ਸੈਂਸੈਕਸ (Sensex) 0.97% ਦੇ ਵਾਧੇ ਨਾਲ...
मेष: दिन शुभ रहेगा...


