Last Updated: October 10, 2026
Last Updated: October 10, 2026


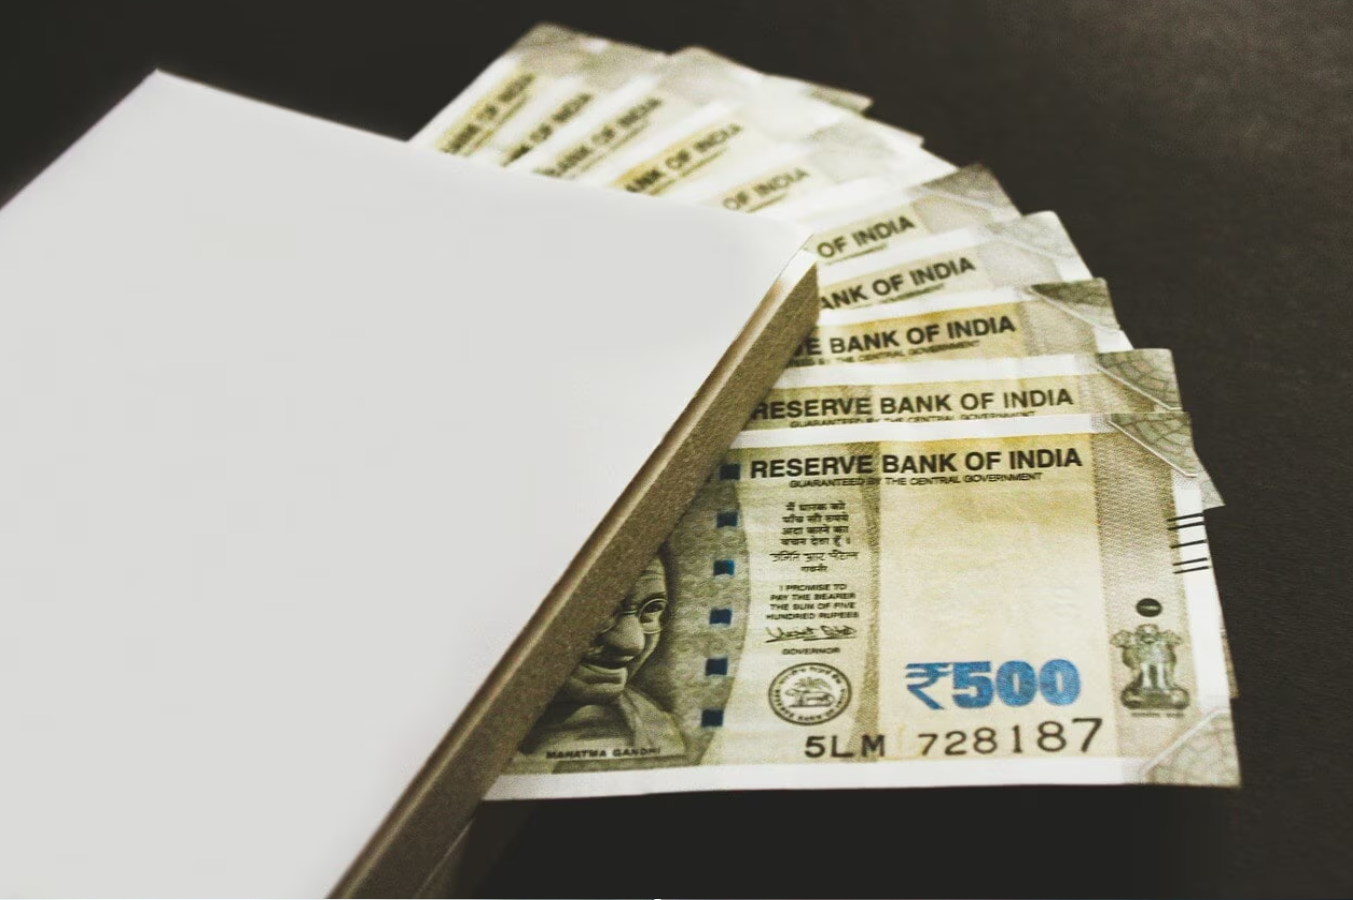
ਕੀ ਤੁਹਾਡੀ ਤਨਖਾਹ ਆਉਣ ਦੇ ਕੁਝ ਦਿਨਾਂ ਬਾਅਦ ਹੀ ਖਾਤਾ ਖਾਲੀ ਹੋ ਜਾਂਦਾ ਹੈ? ਜੇਕਰ ਹਾਂ, ਤਾਂ ਤੁਹਾਨੂੰ ਆਪਣੀ ਆਮਦਨ ਤੋਂ ਵੱਧ ਕਮਾਉਣ ਦੀ ਨਹੀਂ, ਸਗੋਂ ਪੈਸਿਆਂ ਦਾ ਸਹੀ ਪ੍ਰਬੰਧ ਕਰਨ ਦੀ ਲੋੜ ਹੈ। ਵਿੱਤੀ ਮਾਹਿਰਾਂ ਮੁਤਾਬਕ 50/30/20 ਬਜਟ ਨਿਯਮ ਅਪਣਾ ਕੇ ₹50,000 ਦੀ ਮਹੀਨਾਵਾਰ ਤਨਖਾਹ ਵਿੱਚ ਵੀ ਆਸਾਨੀ ਨਾਲ ₹10,000 ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਦੀ ਬੱਚਤ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ।
ਇਸ ਨਿਯਮ ਅਨੁਸਾਰ ਆਪਣੀ ਆਮਦਨ ਦਾ 50 ਫੀਸਦੀ ਹਿੱਸਾ ਜ਼ਰੂਰੀ ਖਰਚਿਆਂ ਲਈ ਰੱਖੋ। ਇਸ ਵਿੱਚ ਘਰ ਦਾ ਕਿਰਾਇਆ, ਰਾਸ਼ਨ, ਬਿਜਲੀ-ਪਾਣੀ ਦੇ ਬਿੱਲ, ਆਵਾਜਾਈ ਅਤੇ ਹੋਰ ਰੋਜ਼ਾਨਾ ਦੀਆਂ ਲੋੜਾਂ ਸ਼ਾਮਲ ਹਨ। ਜੇਕਰ ਤੁਹਾਡੀ ਤਨਖਾਹ ₹50,000 ਹੈ, ਤਾਂ ਲਗਭਗ ₹25,000 ਤੋਂ ਵੱਧ ਜ਼ਰੂਰੀ ਖਰਚਿਆਂ ‘ਤੇ ਨਾ ਲਗਾਓ।
Viral Video: ਮੋਬਾਈਲ ਲੈ ਕੇ ਛੱਤ ‘ਤੇ ਬੈਠ ਗਿਆ ਬਾਂਦਰ, ਫਰੂਟੀ ਮਿਲਦਿਆਂ ਹੀ ਕੀਤੀ ‘ਡੀਲ’, ਮਜ਼ਾਕੀਆ ਵੀਡੀਓ ਵਾਇਰਲ
ਬਾਕੀ 30 ਫੀਸਦੀ, ਯਾਨੀ ਲਗਭਗ ₹15,000, ਆਪਣੀ ਜੀਵਨ ਸ਼ੈਲੀ ਅਤੇ ਸ਼ੌਕਾਂ ਲਈ ਰੱਖੋ। ਇਸ ਵਿੱਚ ਬਾਹਰ ਖਾਣਾ, ਫਿਲਮਾਂ ਦੇਖਣਾ, ਘੁੰਮਣਾ ਜਾਂ ਖਰੀਦਦਾਰੀ ਵਰਗੇ ਖਰਚੇ ਸ਼ਾਮਲ ਹੋ ਸਕਦੇ ਹਨ। ਹਾਲਾਂਕਿ, ਇਸ ਹਿੱਸੇ ਵਿੱਚ ਵੀ ਫ਼ਜ਼ੂਲ ਖਰਚ ਤੋਂ ਬਚਣਾ ਸਮਝਦਾਰੀ ਹੈ।
ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਹਿੱਸਾ ਹੈ ਬਚਤ। ਆਪਣੀ ਆਮਦਨ ਦਾ ਘੱਟੋ-ਘੱਟ 20 ਫੀਸਦੀ, ਯਾਨੀ ₹10,000 ਹਰ ਮਹੀਨੇ ਵੱਖਰਾ ਰੱਖੋ। ਇਸ ਰਕਮ ਨੂੰ ਐਮਰਜੈਂਸੀ ਫੰਡ, ਨਿਵੇਸ਼, SIP, FD ਜਾਂ ਕਿਸੇ ਕਰਜ਼ੇ ਦੀ ਅਦਾਇਗੀ ਲਈ ਵਰਤਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਜਿਵੇਂ-ਜਿਵੇਂ ਆਮਦਨ ਵਧੇ, ਬਚਤ ਵੀ ਵਧਾਉਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰੋ।
ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੇ ਹਰ ਰੁਪਏ ਦਾ ਹਿਸਾਬ ਰੱਖਣਾ ਚਾਹੁੰਦੇ ਹੋ, ਤਾਂ ਜ਼ੀਰੋ-ਬੇਸਡ ਬਜਟਿੰਗ ਵੀ ਇੱਕ ਵਧੀਆ ਵਿਕਲਪ ਹੈ। ਇਸ ਤਰੀਕੇ ਵਿੱਚ ਤਨਖਾਹ ਮਿਲਣ ਤੋਂ ਪਹਿਲਾਂ ਹੀ ਹਰ ਰੁਪਏ ਦੀ ਵਰਤੋਂ ਤੈਅ ਕਰ ਲਈ ਜਾਂਦੀ ਹੈ, ਜਿਸ ਨਾਲ ਬੇਲੋੜੇ ਖਰਚ ਘਟਦੇ ਹਨ ਅਤੇ ਬਚਤ ਦੀ ਆਦਤ ਮਜ਼ਬੂਤ ਹੁੰਦੀ ਹੈ। ਛੋਟੀਆਂ-ਛੋਟੀਆਂ ਨਿਯਮਿਤ ਬਚਤਾਂ ਹੀ ਭਵਿੱਖ ਵਿੱਚ ਵੱਡੀ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਦੀ ਨੀਂਹ ਬਣਦੀਆਂ ਹਨ।
ਕੱਚਾ ਤੇਲ ਹੋਇਆ ਸਸਤਾ, ਪਰ ਪੈਟਰੋਲ-ਡੀਜ਼ਲ ਦੀਆਂ ਕੀਮਤਾਂ ਕਿਉਂ ਨਹੀਂ ਘਟੀਆਂ? ਜਾਣੋ ਅੱਜ ਦੇ ਨਵੇਂ ਰੇਟ
CJP Delhi Protest : ਮੁੱਖ ਚੋਣ ਕਮਿਸ਼ਨਰ (CEC) ਗਿਆਨੇਸ਼ ਕੁਮਾਰ ਨੂੰ ਹਟਾਉਣ ਦੀ ਮੰਗ ਨੂੰ ਲੈ ਕੇ ਸ਼ਨੀਵਾਰ...
Himachal Pradesh Bus Accident : ਹਿਮਾਚਲ ਪ੍ਰਦੇਸ਼ ਦੇ ਸ਼ਿਮਲਾ ਜ਼ਿਲ੍ਹੇ ਦੇ ਰਾਮਪੁਰ ਵਿੱਚ ਉਸ ਸਮੇਂ ਹਫੜਾ-ਦਫੜੀ ਮੱਚ ਗਈ...
Latest Accident News : ਗੁਜਰਾਤ ਦੇ ਕੁਛ ਜ਼ਿਲ੍ਹੇ ਤੋਂ ਇੱਕ ਵੱਡੀ ਖ਼ਬਰ ਸਾਹਮਣੇ ਆ ਰਹੀ ਹੈ, ਜਿੱਥੇ ਖਾਵਡਾ...
Oncology Treatment : ਕੇਂਦਰ ਸਰਕਾਰ ਨੇ ਕੈਂਸਰ ਦੀਆਂ ਦਵਾਈਆਂ ਦੀਆਂ ਕੀਮਤਾਂ ਘਟਾਉਣ ਦਾ ਇੱਕ ਅਹਿਮ ਫੈਸਲਾ ਲਿਆ ਹੈ,...
Punjab News Desk : ਅਸਮ ਦੀ ਡਿਬਰੂਗੜ੍ਹ ਜੇਲ੍ਹ ਵਿਚ ਬੰਦ ਅੰਮ੍ਰਿਤਪਾਲ ਸਿੰਘ ਨੂੰ ਵੱਡੀ ਰਾਹਤ ਮਿਲੀ ਹੈ। ਅੰਮ੍ਰਿਤਸਰ...
PM Modi : ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਨਰਿੰਦਰ ਮੋਦੀ ਨੇ ਅੱਜ ਜਨਤਕ ਜੀਵਨ ਵਿੱਚ 25 ਸਾਲ ਪੂਰੇ ਕਰ ਲਏ ਹਨ।...
मेष: दिन शुभ रहेगा...


