Last Updated: November 7, 2026
Last Updated: November 7, 2026


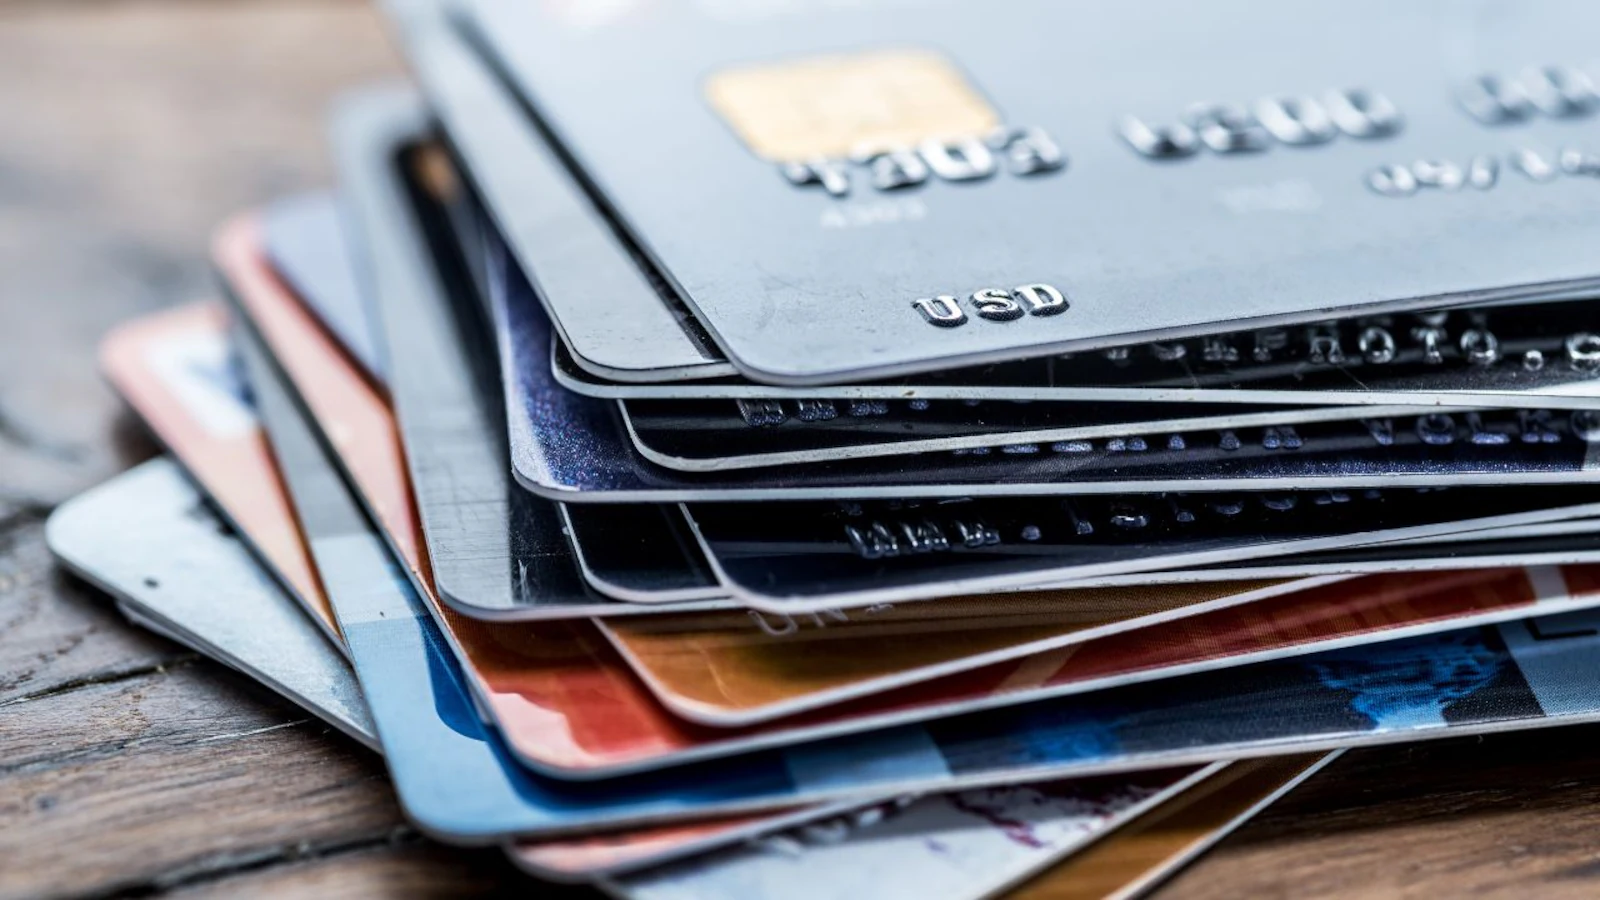
ਨੈਸ਼ਨਲ ਨਿਊਜ਼ : ਅੱਜ ਦੇ ਸਮੇਂ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਸਿਰਫ਼ ਖਰਚ ਕਰਨ ਦਾ ਸਾਧਨ ਨਹੀਂ ਰਹੇ, ਸਗੋਂ ਤੁਹਾਡੀ ਵਿੱਤੀ ਪਛਾਣ ਦਾ ਮਹੱਤਵਪੂਰਨ ਹਿੱਸਾ ਬਣ ਗਏ ਹਨ। ਬਹੁਤ ਸਾਰੇ ਲੋਕ ਇਹ ਸੋਚ ਕੇ ਕਿ ਕਰਜ਼ੇ ਤੋਂ ਬਚਣਗੇ, ਆਪਣੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਹੀ ਨਹੀਂ ਕਰਦੇ। ਪਰ ਕੀ ਤੁਸੀਂ ਜਾਣਦੇ ਹੋ ਕਿ ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਨਾ ਕਰਨਾ ਤੁਹਾਡੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਨੂੰ ਨੁਕਸਾਨ ਪਹੁੰਚਾ ਸਕਦਾ ਹੈ? ਆਓ ਜਾਣਦੇ ਹਾਂ ਕਿਵੇਂ।
ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਕਿਉਂ ਜ਼ਰੂਰੀ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਕੁਝ ਸਮੇਂ ਲਈ ਕਾਰਡ ਨਹੀਂ ਵਰਤਦੇ ਤਾਂ ਤੁਰੰਤ ਕੋਈ ਵੱਡਾ ਨੁਕਸਾਨ ਨਹੀਂ ਹੁੰਦਾ। ਪਰ ਜੇ ਇਹ ਲੰਬੇ ਸਮੇਂ ਲਈ ਅਕਿਰਿਆਸ਼ੀਲ ਰਹੇ, ਤਾਂ ਬੈਂਕ ਅਤੇ ਵਿੱਤੀ ਸੰਸਥਾਵਾਂ ਇਸਨੂੰ “ਗੈਰ-ਸਰਗਰਮ ਕ੍ਰੈਡਿਟ ਵਿਵਹਾਰ” ਮੰਨ ਸਕਦੀਆਂ ਹਨ। ਇਸ ਨਾਲ ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਪ੍ਰੋਫਾਈਲ ਕਮਜ਼ੋਰ ਹੋ ਸਕਦੀ ਹੈ ਅਤੇ ਸਕੋਰ ‘ਤੇ ਅਸਰ ਪੈਂਦਾ ਹੈ।
ਨੁਕਸਾਨ ਕੀ ਹੋ ਸਕਦੇ ਹਨ?
ਖਾਤਾ ਬੰਦ ਹੋ ਸਕਦਾ ਹੈ: ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਵਰਤੋਂ ਨਾ ਕਰਨ ‘ਤੇ ਬੈਂਕ ਕਾਰਡ ਬੰਦ ਕਰ ਸਕਦਾ ਹੈ।
ਕ੍ਰੈਡਿਟ ਹਿਸਟਰੀ ਘੱਟ ਹੋ ਜਾਂਦੀ ਹੈ: ਪੁਰਾਣਾ ਖਾਤਾ ਬੰਦ ਹੋਣ ਨਾਲ ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਹਿਸਟਰੀ ਛੋਟੀ ਹੋ ਜਾਂਦੀ ਹੈ।
ਕ੍ਰੈਡਿਟ ਯੂਟਿਲਾਈਜ਼ੇਸ਼ਨ ਵਧ ਜਾਂਦਾ ਹੈ: ਕੁੱਲ ਸੀਮਾ ਘਟਣ ਨਾਲ ਤੁਹਾਡਾ ਉਪਯੋਗਤਾ ਅਨੁਪਾਤ ਵਧ ਸਕਦਾ ਹੈ।
ਲੋਨ ਮਿਲਣ ਵਿੱਚ ਮੁਸ਼ਕਲ: ਕਮਜ਼ੋਰ ਕ੍ਰੈਡਿਟ ਪ੍ਰੋਫਾਈਲ ਕਾਰਨ ਭਵਿੱਖ ਵਿੱਚ ਲੋਨ ਜਾਂ ਨਵਾਂ ਕਾਰਡ ਮਿਲਣਾ ਔਖਾ ਹੋ ਸਕਦਾ ਹੈ।
ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਕਿਹੜੇ ਕਾਰਕਾਂ ‘ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ?
ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਕਾਰਕ। ਸਮੇਂ ‘ਤੇ ਬਿੱਲ ਅਤੇ EMI ਭਰਨਾ ਸਕੋਰ ਵਧਾਉਂਦਾ ਹੈ, ਜਦਕਿ ਦੇਰੀ ਨੁਕਸਾਨ ਕਰਦੀ ਹੈ।
ਕ੍ਰੈਡਿਟ ਉਪਯੋਗਤਾ ਅਨੁਪਾਤ:
ਤੁਸੀਂ ਆਪਣੀ ਕੁੱਲ ਸੀਮਾ ਦਾ ਕਿੰਨਾ ਹਿੱਸਾ ਵਰਤਦੇ ਹੋ। 30–40% ਤੋਂ ਘੱਟ ਵਰਤੋਂ ਬਿਹਤਰ ਮੰਨੀ ਜਾਂਦੀ ਹੈ।
ਕ੍ਰੈਡਿਟ ਹਿਸਟਰੀ ਦੀ ਮਿਆਦ:
ਪੁਰਾਣੇ ਅਤੇ ਸਹੀ ਤਰੀਕੇ ਨਾਲ ਚੱਲ ਰਹੇ ਖਾਤੇ ਤੁਹਾਡੇ ਸਕੋਰ ਲਈ ਫਾਇਦੇਮੰਦ ਹੁੰਦੇ ਹਨ।
ਕ੍ਰੈਡਿਟ ਮਿਕਸ:
ਕ੍ਰੈਡਿਟ ਕਾਰਡ, ਹੋਮ ਲੋਨ ਜਾਂ ਪਰਸਨਲ ਲੋਨ ਦਾ ਸਹੀ ਸੰਤੁਲਨ ਵੀ ਸਕੋਰ ਨੂੰ ਪ੍ਰਭਾਵਿਤ ਕਰਦਾ ਹੈ।
ਚੰਗਾ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਕਿਵੇਂ ਬਣਾਈ ਰੱਖੀਏ?
ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਬੰਦ ਕਰਨਾ ਜਾਂ ਬਿਲਕੁਲ ਨਾ ਵਰਤਣਾ ਠੀਕ ਨਹੀਂ ਹੈ। ਸਮੇਂ-ਸਮੇਂ ‘ਤੇ ਛੋਟੇ ਖਰਚਿਆਂ ਲਈ ਇਸਦੀ ਵਰਤੋਂ ਕਰੋ ਅਤੇ ਪੂਰਾ ਭੁਗਤਾਨ ਕਰੋ। ਮਹੀਨੇ ਵਿੱਚ 1–2 ਵਾਰ ਕਾਰਡ ਵਰਤਣਾ ਕਾਫ਼ੀ ਹੈ। ਇਸ ਨਾਲ ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਹਿਸਟਰੀ ਸਰਗਰਮ ਰਹਿੰਦੀ ਹੈ ਅਤੇ ਸਕੋਰ ਮਜ਼ਬੂਤ ਬਣਿਆ ਰਹਿੰਦਾ ਹੈ।
Ghaziabad Explosion News : ਗਾਜ਼ੀਆਬਾਦ ਵਿੱਚ ਇੱਕ ਪੁਲਿਸ ਚੌਕੀ ‘ਤੇ ਜ਼ਬਰਦਸਤ ਧਮਾਕਾ ਹੋਇਆ, ਜਿਸ ਵਿੱਚ ਇੱਕ ਫੂਡ ਡਿਲੀਵਰੀ...
Harry Boxer Arrested in USA : ਗੈਂਗਸਟਰ ਲਾਰੈਂਸ ਬਿਸ਼ਨੋਈ ਦੇ ਕਰੀਬੀ ਸਾਥੀ, ਹੈਰੀ ਬਾਕਸਰ ਨੂੰ ਅਮਰੀਕਾ ਵਿੱਚ ਹਿਰਾਸਤ...
Ayodhya Deepotsav Inauguration : ਪਵਿੱਤਰ ਨਗਰੀ ਅਯੁੱਧਿਆ ਇੱਕ ਵਾਰ ਫਿਰ ਆਪਣੇ ਸ਼ਾਨਦਾਰ ‘ਦੀਪੋਤਸਵ’ (ਦੀਵਿਆਂ ਦਾ ਤਿਉਹਾਰ) ਲਈ ਤਿਆਰ...
Delhi Air Pollution : ਦਿੱਲੀ ਦੇ ਵਾਤਾਵਰਣ ਮੰਤਰੀ ਮਨਜਿੰਦਰ ਸਿੰਘ ਸਿਰਸਾ ਨੇ ਠੋਸ ਅੰਕੜਿਆਂ ਨਾਲ ਇੱਕ ਸਧਾਰਨ ਕਹਾਣੀ...
China Ladakh Earthquake : ਵੀਰਵਾਰ ਰਾਤ 10:26 ਵਜੇ ਚੀਨ ਦੇ ਸ਼ਿਨਜਿਆਂਗ ਖੇਤਰ ਵਿੱਚ ਭੂਚਾਲ ਆਇਆ। ਰਿਕਟਰ ਪੈਮਾਨੇ ‘ਤੇ...

Jharkhand Road Accident : ਝਾਰਖੰਡ ਦੇ ਖੂੰਟੀ ਜ਼ਿਲ੍ਹੇ ਵਿੱਚ ਇੱਕ ਬਹੁਤ ਹੀ ਭਿਆਨਕ ਅਤੇ ਦਰਦਨਾਕ ਸੜਕ ਹਾਦਸਾ ਵਾਪਰਿਆ...